Réponse rapide
- La taxe sur les véhicules de sociétés concerne les véhicules type VP ou N1 pour le transport de personnes ou avec une carrosserie de type camion pick-up. Ces véhicules appartiennent à la société, sont loués pour plus de 30 jours ou appartiennent ou sont loués par les salariés et donnent lieu au versement d'indemnités kilométriques.
- Certaines sociétés comme celles de VTC et taxis sont dispensées de TVS.
- Le calcul de la TVS tient compte du niveau de CO2 et du niveau d'émissions polluantes du véhicule. Des abattements et exonérations sont prévus.
- Depuis le 1er janvier 2022, la TVS est remplacée par deux taxes annuelles : la taxe sur les émissions de CO2 et la taxe sur les émissions de polluants atmosphériques.
- Pour les sociétés au régime réel normal de TVA, la déclaration se fait en janvier à l'aide de l'annexe n° 3310-A à la déclaration de TVA CA3.
- Pour les sociétés au régime simplifié de TVA, elle se fait avec la déclaration annuelle de TVA CA12 (formulaire n° 3517-S).
Délivré par l’administration Carte grise
Quelle démarche souhaitez-vous effectuer ?
Le service « démarche sans pièce exigée » s’applique par défaut. Si votre cas relève d’une démarche avec pièces, vous en êtes informé avant tout examen.
Véhicule neuf, importé ou sans carte grise : vous pouvez continuer sans immatriculation. Le véhicule sera identifié plus tard, dans votre espace.
Cette démarche n’est pas proposée sur le site. Dites-nous ce que vous cherchez.
Une démarche à faire ?
Votre conseillère vous répond par écrit sous 24 heures ouvrées.
Une démarche à faire ?
Votre conseillère vous répond par écrit sous 24 heures ouvrées.
À savoir
✅ Depuis le 1er janvier 2022, la TVS est remplacée par deux taxes annuelles : la taxe sur les émissions de CO2 et la taxe sur les émissions de polluants atmosphériques.
✅ Les entreprises individuelles ne sont pas concernées, et certaines activités en sont dispensées, comme les auto-écoles, les VTC et les taxis.
✅ Un véhicule immatriculé à l'étranger n'en est pas dispensé s'il est utilisé en France par une société qui y a son siège ou un établissement.
À éviter
❌ Oublier les véhicules des salariés ou des dirigeants dont la société rembourse les frais kilométriques : ils entrent dans le calcul, avec un abattement de 15 000 €.
❌ Oublier les véhicules loués pendant plus de 30 jours consécutifs : ils sont taxés comme ceux que la société possède.
❌ Se tromper de support : l'annexe 3310-A au régime réel normal, la déclaration annuelle CA12 au régime simplifié.
Taxe Véhicules de Société (TVS)
Véhicules et sociétés concernés par la TVS
Les véhicules susceptibles de donner lieu au versement de la taxe sur les véhicules de sociétés sont :
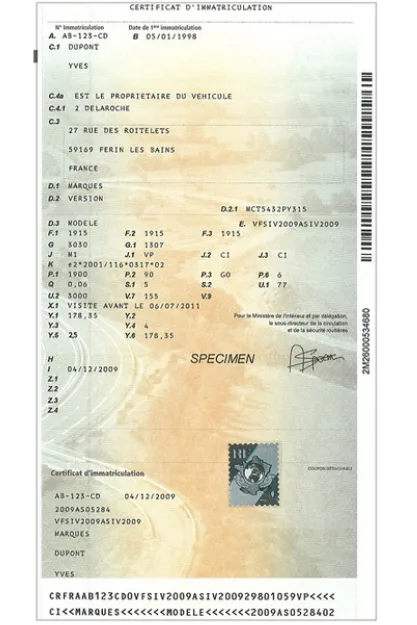
- les véhicules ayant la mention VP (Voitures Particulières) sur leur carte grise,
- les véhicules considérés à usages multiples avec une mention N1 sur leur carte grise et destinés au transport de personnes et de leurs bagages ou de leurs biens,
- les véhicules disposant d’un minimum de 5 places assises et ayant une carrosserie considérée par les normes européennes, comme étant de type camion pick-up.
Les sociétés devant payer la TVS sont celles propriétaires de ce type de véhicule ou les louant pendant plus de 30 jours consécutifs ou versant des indemnités de frais kilométriques à leurs salariés, pour un usage à des fins professionnelles de ce type de véhicule. Les salariés peuvent être propriétaires de leurs véhicules ou les acheter dans le cadre d’un leasing.
À noter : les véhicules pouvant accueillir une personne en fauteuil roulant n’entrent pas dans le calcul de la TVS.
Les exonérations de paiement de la taxe sur les véhicules de sociétés
Certaines sociétés ne payent pas la TVS :
- les auto-écoles,
- les exploitants de VTC,
- les taxis,
- les loueurs de voitures,
- les négociants en automobile.
Point d’attention : l’immatriculation d’un véhicule à l’étranger ne le dispense pas de TVS à partir du moment où il est utilisé en France par une société ayant un siège social français ou un établissement permanent sur le territoire.
Déclaration CA3 et paiement TVS
Comment déclarer la TVS ?
Depuis 2018, la période d’imposition est l’année civile. Les modalités de déclaration dépendent du régime d’imposition de la TVA :
- Pour les sociétés au régime normal de TVA ou dispensées de TVA, la télédéclaration de la taxe sur les véhicules des sociétés se fait à l’aide de l’annexe n° 3310 A à la déclaration de la TVA CA3 déposée au cours du mois de janvier. Ainsi, la TVS 2021 s’est déclarée en janvier 2022.
- Pour les sociétés au régime simplifié de TVA, la déclaration se faisait jusqu’en 2021 sur le formulaire papier n° 2855-SD. Depuis la réforme de 2022, les deux taxes qui remplacent la TVS se déclarent avec la déclaration annuelle de TVA CA12 (formulaire n° 3517-S).
Les entreprises concernées par le régime réel simplifié de TVA sont celles qui n’ont pas opté pour le régime réel normal et dont le chiffre d’affaires dépasse le seuil de la franchise en base de TVA sans dépasser le plafond du régime simplifié. Ces seuils dépendent de l’activité (vente de marchandises ou prestations de services).
Les modalités de paiement de l’impôt TVS
Le mode de paiement de la TVS dépend du type de déclaration. En effet, lorsque la déclaration se fait à l’aide de l’annexe n°3310A, le télépaiement est alors obligatoire. Pour les sociétés au régime simplifié de TVA, le paiement accompagne désormais la déclaration annuelle de TVA, en ligne.
À savoir : si la société a une créance liée à un impôt encaissé par le service des impôts des entreprises (SIE), elle peut payer la TVS par imputation, c’est-à-dire utiliser tout ou partie de cette créance pour payer sa taxe.
Calcul TVS 2021
Les deux composants de la TVS
Le calcul de la TVS se fait au trimestre, en tenant compte du nombre de véhicules détenus ou utilisés par la société au premier jour du trimestre ou faisant l’objet d’une location d’une durée supérieure à 30 jours au cours du trimestre. Le barème applicable tient compte de deux facteurs liés aux niveaux de pollution :
- un tarif dépendant du niveau d’émission en CO2 pour les véhicules ayant fait l’objet d’une réception communautaire, à défaut de la puissance fiscale du véhicule, telle qu’elle figure à la rubrique P6 de la carte grise,
- un tarif fondé sur les émissions de polluants atmosphériques définis selon le type de carburant utilisé (essence ou diesel).
Pour avoir le détail du barème par tranche, il faut se référer à la notice 2855 figurant sur le site des finances publiques.
À noter : un abattement de 15 000 € est accordé sur le montant total de la taxe pour les véhicules appartenant ou loués par les salariés ou les dirigeants bénéficiant du remboursement des frais kilométriques. Par ailleurs, des abattements ou exonérations existent pour les véhicules propres. Ainsi, un véhicule électrique n’était pas soumis à la TVS.
Les étapes du calcul de la TVS
Le calcul du montant de la TVS se fait en 3 étapes :
- multipliez le taux d’émission de CO2 figurant sur la carte grise par le tarif annuel applicable ou repérez le tarif sur le barème,
- ajoutez le montant correspondant au barème “émissions de polluants atmosphériques”,
- multipliez le montant obtenu par le nombre de trimestres d’utilisation et divisez par 4.
Réforme TVS 2022
La transformation de la TVS en taxe CO2 et taxe sur les polluants
La loi de finances pour 2021 a réformé la fiscalité automobile, dont la TVS. Depuis le 1er janvier 2022, cette taxe est supprimée et remplacée par deux taxes distinctes :
- la taxe annuelle sur les émissions de CO2,
- la taxe annuelle sur les polluants atmosphériques.
L’impact de la réforme sur le tarif de la TVS
Au moment de la réforme, les barèmes sont restés inchangés. Mais le calcul n’est plus réalisé au trimestre mais selon le nombre de jours réels d’utilisation du véhicule, avec toutefois un barème trimestriel en option jusqu’au 1er janvier 2023. De plus, sur la 1ère composante (émission de CO2 par kilomètre), il n’y a plus d’exonération partielle mais uniquement une exonération totale, pour les véhicules les moins polluants, ceux émettant moins de 60g de CO2 par kilomètre. Concernant la 2e composante, tout véhicule hybride utilisant du gazole et émettant plus de 120 g de CO2 par kilomètre est taxé comme un véhicule gazole.
À noter : ces deux taxes annuelles ont été versées pour la première fois en janvier 2023. Au régime réel normal, elles se déclarent chaque année en janvier sur l’annexe 3310-A.
Vous êtes dirigeant d’une société ? Vous êtes en charge de la comptabilité de votre entreprise ? Découvrez dans cet article tout ce qu’il faut savoir sur la TVS.
Questions fréquentes
Où déclarer la TVS sur le CA3 ?
Si vous utilisez le formulaire CA3 pour vos déclarations de TVA, vous devez compléter l'annexe 3310-A pour la TVS.
Quelle TVS pour les entreprises individuelles ?
Les entreprises individuelles ne sont pas concernées par la déclaration de TVS.
Quand payer la TVS 2021 ?
Le paiement de la TVS 2021 concerne la période d'imposition allant du 1er janvier 2021 au 31 décembre 2021. Ce paiement s'est fait en janvier 2022. Depuis, ce sont les deux taxes annuelles qui la remplacent : au régime réel normal, elles se déclarent et se paient en janvier de l'année suivante.
Sources
Cette page vous a-t-elle aidé ?
Merci pour votre retour.
Dites-nous ce qui n’allait pas. Votre message est lu par l’équipe qui rédige ces pages ; il n’est pas publié.
Une question sur votre propre dossier se traite plus vite par nos canaux d’assistance, qui ouvrent votre situation plutôt que cette page.