Réponse rapide
Le numéro de contrat d'assurance figure généralement sur la carte verte dans la case intitulée "N° de contrat" ou "Policy Number". Il se situe souvent près du nom de l'assureur ou des dates de validité du contrat.
Délivré par l’administration Carte grise
Quelle démarche souhaitez-vous effectuer ?
Le service « démarche sans pièce exigée » s’applique par défaut. Si votre cas relève d’une démarche avec pièces, vous en êtes informé avant tout examen.
Véhicule neuf, importé ou sans carte grise : vous pouvez continuer sans immatriculation. Le véhicule sera identifié plus tard, dans votre espace.
Cette démarche n’est pas proposée sur le site. Dites-nous ce que vous cherchez.
Une démarche à faire ?
Votre conseillère vous répond par écrit sous 24 heures ouvrées.
Une démarche à faire ?
Votre conseillère vous répond par écrit sous 24 heures ouvrées.
Attestation d’assurance auto
Jusqu’au 31 mars 2024, lorsqu’une personne souscrivait une assurance auto, l’assureur envoyait un courrier contenant la carte verte, ainsi qu’un papillon détachable, en attestation de la validité de son assurance. Depuis le 1ᵉʳ avril 2024, il remet à la place un « Mémo véhicule assuré ».
Qu’est-ce que la carte verte ?
La carte verte d’assurance est un document au format 10x15 cm, à plier en deux. Ce format a été pensé pour tenir à l’intérieur d’une carte grise ou d’un permis au format papier rose.
Cette carte atteste de la validité du contrat d’assurance auto, et est généralement valable jusqu’au 15 janvier de l’année suivante, afin de faciliter les démarches lors du renouvellement de l’attestation.
Au recto, les informations concernant le véhicule, l’assureur et l’assuré sont inscrites. Désormais, il est courant de trouver également un QR code qui facilite la complétude des constats à l’amiable depuis un smartphone. Le numéro de contrat d’assurance auto sur la carte verte est inscrit ici, au point 4, après le slash.
En cas de contrôle des forces de l’ordre, les officiers peuvent regarder si l’attestation est en cours de validité, ainsi que le nom de l’assuré, bien qu’ils aient dorénavant accès à une base de données en ligne.
Le papillon vert à apposer sur le pare-brise
À côté de la carte verte se trouve un papillon vert détachable. Il s’agit d’un carré prédécoupé, qui devait être détaché et placé à l’intérieur du pare-brise, à côté du certificat de contrôle technique, bien que ce ne soit plus obligatoire. Pour ce faire, l’assureur envoie (généralement dans le même courrier), un étui carré autocollant. Cet étui se colle à l’intérieur du pare-brise, face transparente contre la vitre. Le papillon vert peut alors y être inséré.
Le papillon n’affiche que les informations principales, à savoir l’immatriculation du véhicule assuré, le numéro du contrat d’assurance, ainsi que les dates de début et de fin de validité du contrat. Ces informations permettent aux officiers en cas de contrôle de voir rapidement si le véhicule est assuré ou non.
Numéro de contrat et informations carte verte
La carte verte, afin d’être lisible par tous, suit une nomenclature permettant d’identifier chaque information présente. Parmi ces points, on soulignera les informations suivantes :
3. Dates de début et de fin de validité du contrat
4. La lettre F pour France, un code à 3 chiffres qui désigne l’assureur, puis le numéro du contrat
5. L’immatriculation du véhicule assuré
8. Les pays dans lesquels cette attestation est valide
9. Coordonnées de l’assuré
10. Coordonnées de l’assureur
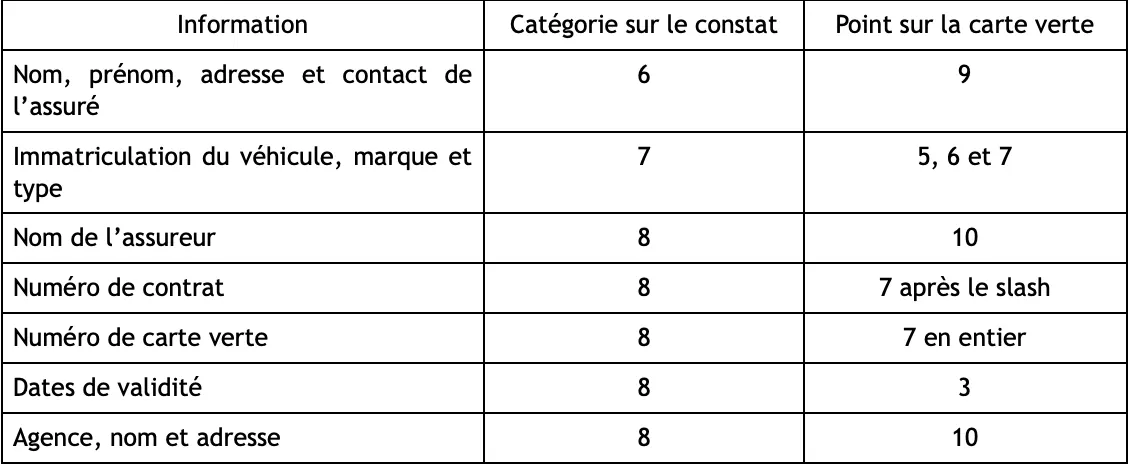
Numéros importants sur la carte verte pour remplir un constat
En cas d’accident, certaines informations concernant l’assurance du véhicule sont demandées pour remplir le constat, comme le numéro de contrat.
Comment réagir en cas de perte ou de vol de la carte verte ?
En cas de perte ou de vol de la carte verte d’assurance, il suffit de demander un duplicata à son assurance ; en cas de vol, une plainte peut être déposée au commissariat ou à la gendarmerie.
Lors d’une plainte pour vol, un récépissé est remis au déclarant ; il peut être demandé ultérieurement par l’assureur.
L’assuré peut demander un duplicata à son assurance, par téléphone ou depuis son espace client. Généralement, aucun document justificatif n’est demandé, le duplicata est envoyé à l’adresse inscrite dans leur dossier. Dans certains cas, l’assuré peut devoir fournir la déclaration de perte ou de vol pour justifier la production d’un duplicata.
Numéro de contrat carte verte provisoire
Les usagers peuvent demander une assurance temporaire. C’est utile notamment lors d’un transfert de propriété, si un vendeur cède son véhicule qui n’est plus assuré, et qu’il doit l’apporter à l’acquéreur. On peut également demander une assurance auto provisoire pour réaliser les démarches pour la demande de carte grise.
Pour souscrire un tel contrat, il est habituellement suffisant de présenter son permis de conduire et la carte grise du véhicule. L’assuré reçoit alors une carte verte à imprimer, valable immédiatement et pour la durée du contrat prévue. Le numéro de contrat est présent sur cette carte verte à imprimer, ou sur le mail de confirmation de souscription à l’assurance auto.
Présenter la carte verte : une obligation
Jusqu’au 31 mars 2024, le conducteur d’un véhicule devait être en mesure de présenter l’attestation de l’assurance auto à tout moment, et spécialement en cas de contrôle ou d’accident.
Fin de la carte verte d’assurance auto
Depuis le 1ᵉʳ avril 2024, les forces de l’ordre ont accès au Fichier des Véhicules Assurés (FVA), une base de données qui répertorie tous les véhicules assurés, sans préciser s’il s’agit d’une assurance au tiers ou d’une formule supérieure.
Le fait que les officiers aient accès à cette base de données à tout moment rend inutile l’obligation de coller le papillon vert sur le pare-brise ou la possession de la carte verte en conduite. Dès lors, ces obligations ont été levées.
Cependant, il est toujours obligatoire d’être assuré, et d’avoir accès aux informations de son contrat d’assurance pour pouvoir remplir un constat en cas d’accident.
Les sanctions
Jusqu’au 31 mars 2024, l’amende pour non-présentation de carte verte lors d’un contrôle des forces de l’ordre était de 35€, mais pouvait être réduite à 22€ en cas de paiement immédiat. L’usager disposait alors de 5 jours pour présenter le document en commissariat, faute de quoi l’amende s’élevait à 135€, majorable jusqu’à 750€.
Depuis le 1ᵉʳ avril 2024, n’ayant plus à présenter de documents, c’est l’absence d’assurance qui est pénalisée. La loi prévoit que conduire un véhicule non assuré est passible de 500€ d’amende, minorée à 400€ en cas de paiement rapide et majorée à 1 000€ en cas de paiement au-delà de 45 jours. Cependant, le Code de la route désigne la conduite sans assurance comme un délit, qui peut donc être jugé par un tribunal, passible de 3 750 € d’amende, de la suspension ou de l’annulation du permis de conduire, de l’interdiction de repasser le permis et de la confiscation du véhicule.
Par ailleurs, on soulignera que le fait d’utiliser de fausses attestations d’assurance auto est considéré comme une fraude à l’assurance, passible de peine de prison.
Le numéro du contrat d’assurance auto est présent sur la carte verte de l’assurance auto, au point 4. D’autres informations sont présentes sur l’attestation d’assurance, dont certaines nécessaires pour remplir un constat amiable. Par ailleurs, la carte verte n’est plus obligatoire depuis le 1ᵉʳ avril 2024, car les forces de l’ordre ont désormais accès à un Fichier des Véhicules Assurés (FVA).
Questions fréquentes
Je n'ai pas reçu ma carte verte d’assurance auto, est-ce normal ?
Oui : depuis le 1ᵉʳ avril 2024, la carte verte n’est plus délivrée. L’assureur remet à la place un « Mémo véhicule assuré », qui reprend les informations du contrat. L’assuré ne court aucun risque d’amende, étant donné qu’il n’est plus obligatoire d’avoir un document avec soi.
Est-ce obligatoire d’apposer le certificat d'assurance sur le pare-brise ?
Il n’est plus obligatoire d’apposer le papillon vert de l’assurance auto sur le pare-brise, et ce depuis le 1ᵉʳ avril 2024. Les forces de l’ordre ont désormais accès au fichier des véhicules assurés.
Un assureur peut-il résilier un contrat contre la volonté de l’assuré ?
Un assureur peut résilier un contrat d’assurance sans aucune justification à la fin du contrat (généralement un an). La compagnie peut également résilier un contrat en cours en cas de sinistre ou de non-paiement des cotisations.
Cette page vous a-t-elle aidé ?
Merci pour votre retour.
Dites-nous ce qui n’allait pas. Votre message est lu par l’équipe qui rédige ces pages ; il n’est pas publié.
Une question sur votre propre dossier se traite plus vite par nos canaux d’assistance, qui ouvrent votre situation plutôt que cette page.